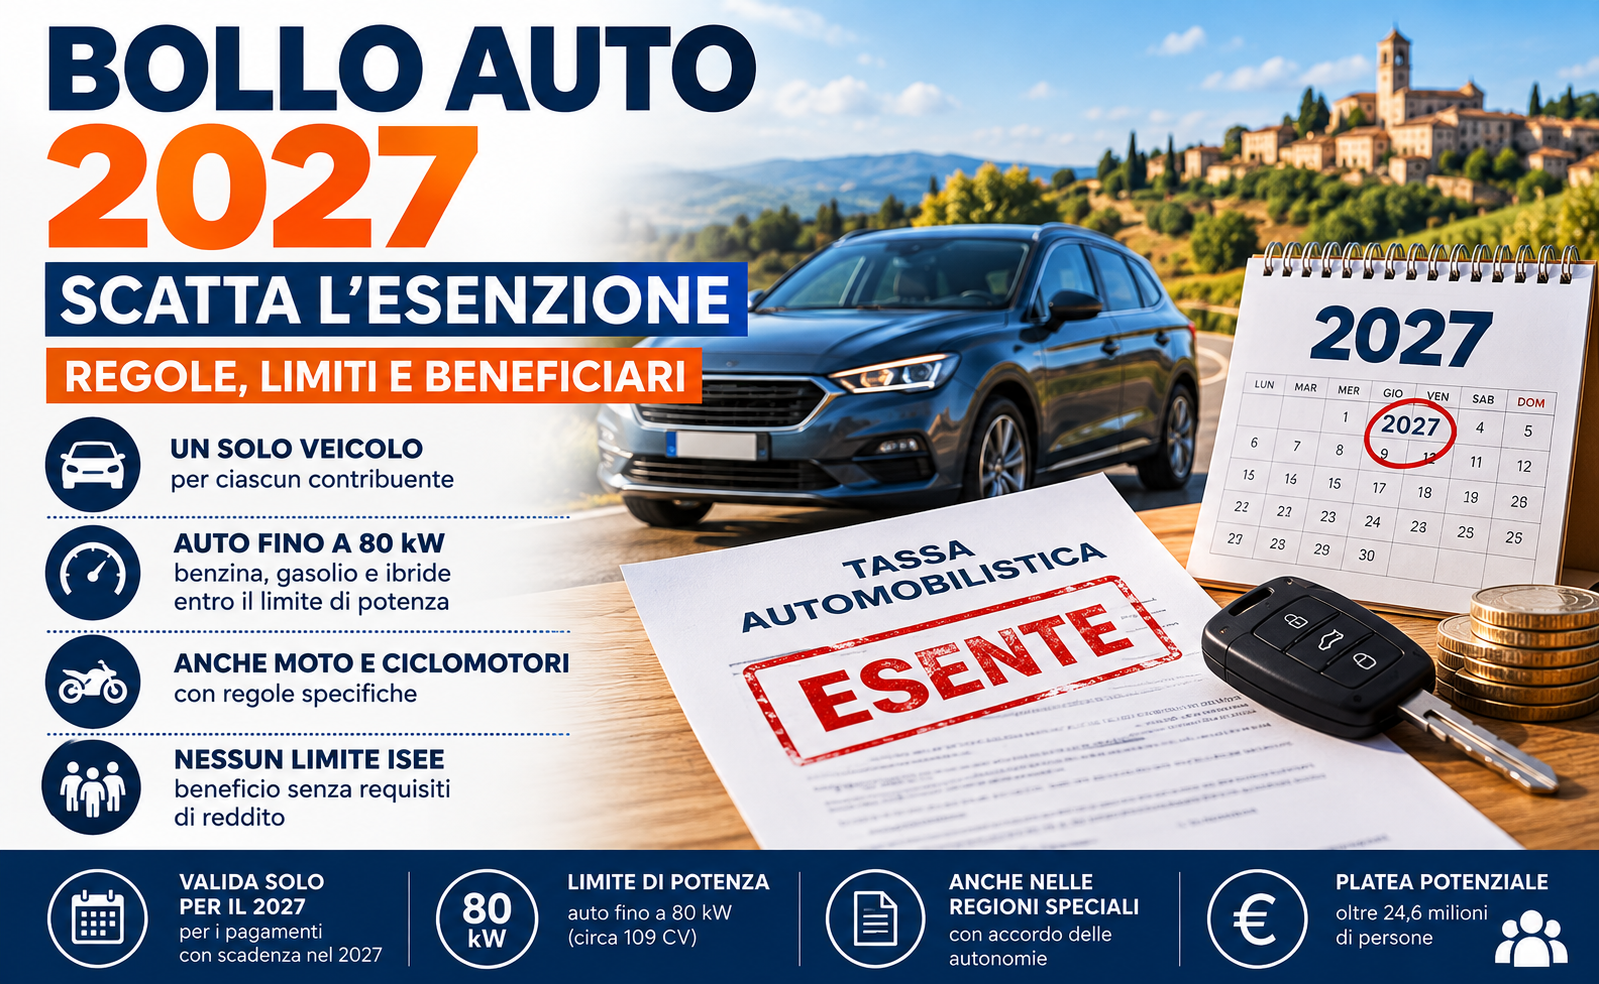
L’esenzione bollo auto 2027 è diventata realtà con il D.L. 17 settembre 2026, n. 162, pubblicato nella Gazzetta Ufficiale n. 216 del 17 settembre 2026 e in vigore dal giorno successivo.
La misura consente alle persone fisiche di beneficiare, per il 2027, dell’esenzione dalla tassa automobilistica su un solo veicolo, nel rispetto di specifici requisiti riguardanti la tipologia e la potenza del mezzo.
Non sono invece previsti limiti di reddito o soglie ISEE.
L’agevolazione, almeno nella disciplina attualmente vigente, riguarda esclusivamente i pagamenti del bollo il cui termine ordinario cade tra il 1° gennaio e il 31 dicembre 2027.
È quindi importante distinguere la misura effettivamente introdotta dal legislatore dalle ipotesi, ancora politiche, di una futura abolizione strutturale del bollo.
Esenzione bollo auto 2027: la norma è già in vigore
Il riferimento normativo è il D.L. 17 settembre 2026, n. 162, entrato in vigore il 18 settembre 2026.
Il decreto contiene diverse misure in materia fiscale e di sostegno economico, tra cui l’esenzione dal pagamento della tassa automobilistica per il 2027.
Va tuttavia ricordato che si tratta di un decreto-legge: il testo dovrà essere convertito dal Parlamento entro il termine costituzionale previsto.
Pertanto, prima della scadenza dei primi pagamenti del 2027 sarà opportuno verificare il testo definitivo risultante dalla legge di conversione.
Chi può beneficiare dell’esenzione bollo auto 2027
L’agevolazione è riconosciuta alle persone fisiche che nel corso del 2027 risultano soggetti passivi della tassa automobilistica relativamente a una o più autovetture ammesse al beneficio.
Non è richiesto:
- un determinato livello di reddito;
- un ISEE massimo;
- la presenza di figli;
- una particolare situazione familiare;
- la residenza in una specifica Regione ordinaria.
Il criterio fondamentale riguarda invece le caratteristiche del veicolo.
Il Ministero delle Infrastrutture e dei Trasporti ha stimato una platea potenziale superiore a 24,6 milioni di persone, sulla base dei soggetti che risultano possessori di almeno un mezzo entro la soglia prevista dalla normativa.
Per ulteriori approfondimenti sulle novità tributarie è possibile consultare anche la nostra sezione dedicata a Fisco e Tributi.
Auto fino a 80 kW: il limite fondamentale
Per le autovetture, l’esenzione bollo auto 2027 riguarda i mezzi con potenza non superiore a 80 kW, corrispondenti a circa 109 CV.
Possono rientrare nel beneficio le autovetture alimentate:
- a benzina;
- a gasolio;
- con sistemi che utilizzano benzina o gasolio insieme a un’altra fonte di propulsione;
- le ibride, purché rispettino il limite di potenza previsto.
Restano invece escluse dall’agevolazione le autovetture che superano la soglia di 80 kW.
Il limite deve quindi essere verificato direttamente sulla carta di circolazione o sulla documentazione tecnica del veicolo.
Un solo veicolo per contribuente
Uno dei punti più importanti della nuova disciplina riguarda i contribuenti che possiedono più veicoli potenzialmente agevolabili.
L’esenzione non si moltiplica in funzione del numero delle auto possedute.
Ogni contribuente può beneficiare dell’agevolazione per un solo veicolo.
Se una persona possiede, ad esempio, due autovetture entrambe con potenza inferiore a 80 kW, non può scegliere liberamente quale esentare.
La legge stabilisce un criterio preciso.
Più auto sotto 80 kW: quale viene esentata?
Se il contribuente possiede più autovetture che rispettano i requisiti, l’esenzione bollo auto 2027 si applica al veicolo con la potenza più bassa.
Esempio:
- prima automobile: 75 kW;
- seconda automobile: 60 kW.
L’esenzione spetta alla vettura da 60 kW.
Se invece le due autovetture hanno la stessa potenza, il beneficio viene attribuito a quella per la quale, in assenza dell’agevolazione, sarebbe dovuto il bollo di importo inferiore.
Non si tratta quindi di un’opzione lasciata al contribuente, ma di un criterio automatico stabilito dalla normativa.
Moto e ciclomotori: quando spetta l’esenzione
La misura non riguarda esclusivamente le automobili.
Possono beneficiare dell’agevolazione anche motocicli e ciclomotori alimentati a benzina, anche in combinazione con un’altra fonte di propulsione.
Per i motocicli non è previsto un limite massimo di potenza analogo agli 80 kW stabiliti per le autovetture.
Esiste però una condizione fondamentale.
L’esenzione sulla moto può essere riconosciuta soltanto quando il contribuente non possiede un’autovettura agevolabile con potenza pari o inferiore a 80 kW.
Auto e moto insieme: quale bollo non si paga?
Facciamo un esempio.
Un contribuente possiede:
- un’automobile da 70 kW;
- un motociclo.
Poiché l’autovettura rispetta il limite degli 80 kW, l’esenzione viene attribuita all’auto.
Il bollo sulla moto resta quindi dovuto.
Diversa è la situazione se il contribuente possiede:
- un’automobile da 120 kW;
- un motociclo.
L’auto supera il limite previsto e non è agevolabile.
In questo caso l’esenzione può essere riconosciuta al motociclo.
Più motocicli: quale beneficia dell’esenzione?
Anche quando il contribuente possiede più motocicli, l’esenzione può riguardare un solo mezzo.
Il criterio segue una logica analoga a quella prevista per le autovetture.
Il beneficio spetta:
- al motociclo con la potenza più bassa;
- in caso di pari potenza, a quello per il quale sarebbe dovuto il bollo di importo inferiore.
Per i ciclomotori viene invece utilizzato un criterio diverso: l’agevolazione si applica al mezzo con la data di prima immatricolazione più remota.
Esenzione bollo auto 2027 senza ISEE
Uno degli aspetti più rilevanti della disciplina è l’assenza di condizioni reddituali.
L’esenzione bollo auto 2027 non dipende dall’ISEE e non è limitata ai contribuenti con redditi inferiori a una determinata soglia.
Questo elemento amplia notevolmente la potenziale platea dei beneficiari.
Il MIT ha infatti comunicato che sono circa 24.608.867 le persone fisiche che risultano possedere almeno un veicolo entro la soglia degli 80 kW.
I veicoli entro tale limite risultano complessivamente circa 34,9 milioni, su oltre 59 milioni di autoveicoli e motoveicoli circolanti in Italia.
Il numero dei veicoli potenzialmente compatibili con la misura è quindi superiore al numero dei beneficiari proprio perché il vantaggio resta limitato a un solo mezzo per ciascun contribuente.
Esenzione soltanto per i bolli in scadenza nel 2027
È importante chiarire anche l’ambito temporale.
La disposizione attualmente vigente non abolisce definitivamente il bollo auto.
L’esenzione riguarda esclusivamente i versamenti della tassa automobilistica il cui termine ordinario di pagamento cade tra:
1° gennaio 2027 e 31 dicembre 2027.
Ciò significa che non assume rilievo soltanto l’anno di possesso del mezzo, ma la concreta scadenza ordinaria del pagamento.
Eventuali ipotesi di trasformazione della misura in un’esenzione strutturale dovranno essere contenute in una successiva disposizione legislativa.
Le dichiarazioni politiche sull’intenzione di rendere permanente il beneficio non modificano, da sole, la disciplina attualmente vigente.
Regioni a statuto speciale e Province autonome
La disciplina è destinata ad applicarsi anche nelle Regioni a statuto speciale e nelle Province autonome di Trento e Bolzano.
In questi territori, tuttavia, l’applicazione richiede un preventivo accordo con la singola autonomia speciale titolare della tassa automobilistica.
La normativa prevede inoltre risorse destinate a compensare le Regioni e le Province autonome per il minor gettito derivante dall’esenzione.
Per il 2027 è previsto un trasferimento complessivo pari a 2,2935 miliardi di euro.
La ripartizione dovrà essere definita con decreto del Ministero dell’Economia e delle Finanze entro il 31 marzo 2027.
Esenzione bollo auto 2027: tre esempi pratici
Per comprendere meglio il funzionamento della misura possiamo considerare alcuni casi.
Esempio 1 – una sola automobile da 65 kW
Il contribuente possiede soltanto un’automobile da 65 kW.
Il mezzo rientra nei requisiti e il bollo in scadenza nel 2027 beneficia dell’esenzione.
Esempio 2 – due auto da 60 e 78 kW
Entrambe potrebbero astrattamente rientrare nella soglia prevista.
L’esenzione viene però riconosciuta soltanto all’automobile da 60 kW, perché è quella con potenza inferiore.
Esempio 3 – auto da 110 kW e motociclo
L’autovettura supera il limite di 80 kW e non è agevolabile.
In assenza di un’altra autovettura che rispetti i requisiti, l’esenzione può essere riconosciuta al motociclo.
Attenzione alla legge di conversione
C’è infine un aspetto operativo da non trascurare.
Il D.L. 162/2026 è attualmente in vigore, ma dovrà essere convertito in legge.
Nel corso dell’iter parlamentare possono essere introdotte modifiche, precisazioni o disposizioni integrative.
Prima di effettuare valutazioni definitive sui pagamenti del 2027 sarà quindi opportuno verificare:
- il testo della legge di conversione;
- eventuali chiarimenti ministeriali;
- le modalità applicative predisposte dalle singole Regioni;
- la posizione del veicolo negli archivi della tassa automobilistica.
Per chi acquista o riceve un’autovettura mediante trasferimenti familiari può essere utile anche il nostro approfondimento sulle donazioni ai figli e sulla tracciabilità delle somme destinate all’acquisto di autovetture.
Esenzione bollo auto 2027: cosa controllare
La nuova disciplina può essere sintetizzata in pochi punti essenziali:
- il beneficiario deve essere una persona fisica;
- non sono previsti limiti di reddito o ISEE;
- per le auto il limite è 80 kW;
- l’esenzione riguarda un solo veicolo per contribuente;
- se vi sono più auto agevolabili viene scelta quella con potenza più bassa;
- la moto può essere agevolata se non esiste un’auto entro 80 kW;
- il beneficio riguarda soltanto i pagamenti con scadenza ordinaria nel 2027;
- la misura, allo stato attuale, non è ancora strutturale.
Esenzione bollo auto 2027: conclusioni
L’esenzione bollo auto 2027 rappresenta una misura di ampia portata, soprattutto perché non è subordinata al reddito o all’ISEE.
Il beneficio, tuttavia, non equivale all’abolizione generalizzata del bollo.
La disciplina riguarda un solo veicolo per persona fisica e, per le autovetture, richiede una potenza non superiore a 80 kW.
Particolare attenzione deve essere prestata dai contribuenti che possiedono più mezzi, perché la normativa stabilisce criteri precisi per individuare il veicolo agevolato.
Infine, trattandosi di una disposizione introdotta mediante decreto-legge, sarà necessario verificare il testo risultante dalla conversione parlamentare prima dell’avvio delle scadenze 2027.